Un impuesto que por fin mida lo que hay dentro de la botella
Cátedra Dr. Tequila
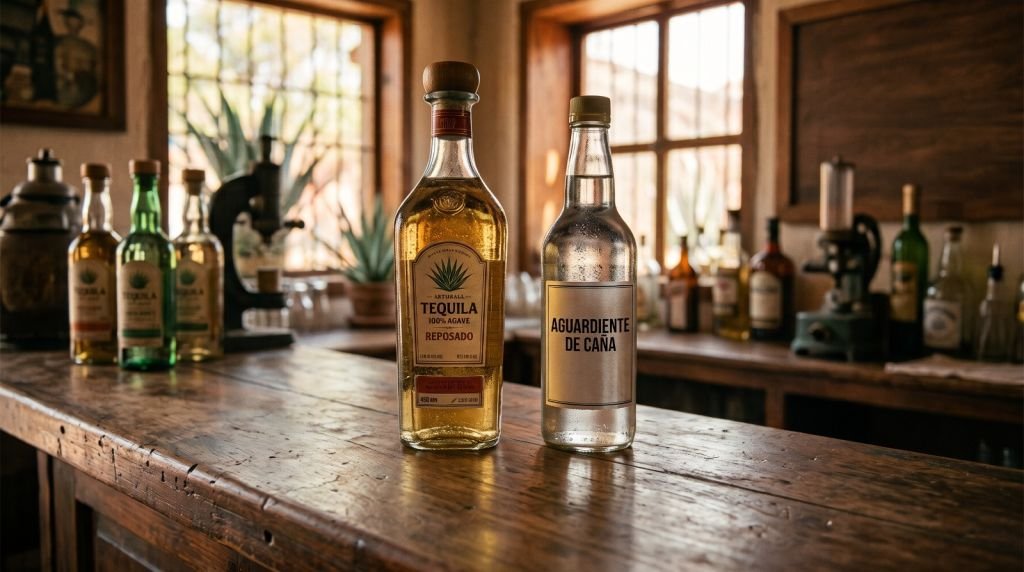
Pongamos dos botellas sobre el mostrador. La primera es un tequila 100% de agave, reposado en barrica, de los que cuestan 400 o 500 pesos. La segunda es un aguardiente sin denominación de origen que se vende en 60. Las dos marcan 38% de alcohol en la etiqueta, y cada una le entrega al hígado de quien la bebe la misma cantidad de etanol. Aun así, el fisco mexicano le cobra a la primera varias veces lo que le cobra a la segunda. Llevamos más de 40 años así.
La razón es sencilla y un poco absurda. El Impuesto Especial sobre Producción y Servicios, el famoso IEPS, se calcula sobre el precio de la bebida, como un porcentaje de su valor de venta. Desde 2014 las tasas son de 26.5% para bebidas de hasta 14 grados, 30% para las que van de 14 a 20 y 53% para todo lo que supere los 20. En ese último grupo está el tequila, junto con el mezcal, el whisky y prácticamente cualquier destilado. Los especialistas llaman a este modelo ad valorem. Yo lo comparo con un médico que cobrara la consulta según la marca de los zapatos del paciente.
El pasado 29 de septiembre, el diputado Francisco Javier Guízar Macías presentó en San Lázaro una iniciativa para cambiar esa lógica. El documento sale de un grupo de trabajo pluripartidista de la Comisión de Hacienda. Entre marzo y agosto, ese grupo escuchó a la Cámara Nacional de la Industria Tequilera y al Consejo Regulador del Tequila. También a mezcaleros de Michoacán y Oaxaca, a cerveceros, a vinicultores y a productores de raicilla, bacanora y sotol.
La propuesta se llama ad quantum: una cuota fija de $1.38 por cada grado de alcohol en cada litro. Se cobraría una sola vez, en la primera venta que hace el productor o el importador.
Hagamos la cuenta con una botella de 750 mililitros a 38 grados. Treinta y ocho por 1.38 da $52.44 por litro, que en esa presentación son unos $39 de impuesto. La cifra sería igual para el tequila de 500 pesos y para el aguardiente de 60, porque ambos llevan el mismo alcohol.
Veamos el esquema vigente con cifras de ejemplo. Si el productor vende el primero en $250 y el segundo en $40, el IEPS sería de $132 y de $21. La botella barata paga hoy una fracción de lo que paga la buena, aunque el daño potencial sea idéntico.
Ese es el primer argumento, y el más sólido. Un impuesto que existe para desalentar el consumo excesivo de alcohol debería gravar el alcohol. Así lo han recomendado la Organización Mundial de la Salud y la OCDE.
Según la propia iniciativa, más de 40 países ya lo aplican, entre ellos Estados Unidos, Canadá, Australia, España, Francia y el Reino Unido. Con el modelo actual, el incentivo corre al revés: empuja al consumidor hacia productos de alta graduación, bajo precio y control dudoso.
El segundo argumento tiene que ver con la piratería. El grupo de trabajo recibió datos sobre el mercado informal de destilados en 2023. Ese año alcanzó 21.8 millones de cajas de nueve litros, el 44.2% del total, con una pérdida fiscal estimada en 17 mil 492 millones de pesos.
Esas botellas se venden hasta 40% más baratas que las legales. Un impuesto sobre el precio invita a la subvaluación, porque basta con facturar barato para pagar menos. La graduación alcohólica es otra cosa. Está impresa en una etiqueta regulada por normas oficiales y se puede verificar en laboratorio. Es mucho más difícil de maquillar que una factura.
El tercero es administrativo, y aquí el cambio es enorme. Hoy el IEPS se traslada a lo largo de toda la cadena: de la destilería al distribuidor, de ahí a la tienda y de la tienda al bar. Con la reforma, el impuesto se pagaría una sola vez, al salir de la fábrica o al cruzar la aduana. La iniciativa calcula que así el SAT pasaría de vigilar a cerca de 800 mil contribuyentes a unos 900. Las tiendas de la esquina y los restaurantes dejarían de cargar con declaraciones que les quitan tiempo y que la autoridad apenas alcanza a revisar.
Hay un cuarto argumento que a quienes nos ocupamos del tequila nos toca de cerca. Con el modelo vigente, cada peso de valor agregado se castiga con impuesto. Eso incluye el agave 100%, los años en barrica, la destilación cuidada y el oficio de un maestro tequilero.
La iniciativa lo dice sin rodeos: gravar el precio equivale a gravar el valor que las cadenas productivas mexicanas le suman a sus productos. Tequila, mezcal, bacanora, raicilla, sotol y charanda tienen denominación de origen porque su valor está atado a un territorio. Ese valor debería quedarse en las regiones que lo producen, sin convertirse en recargo fiscal.
La propuesta también incluye un estímulo para los pequeños productores, en su mayoría artesanales y con denominación de origen. Quienes fabriquen hasta 10 mil litros de alcohol puro al año tendrían, durante 2027, un crédito fiscal equivalente al 90% del impuesto.
Conviene recordar un antecedente para no caer en el entusiasmo fácil. Entre 1999 y 2001, México ya probó cuotas por litro. En 2002 las derogó, porque generaban distorsiones de precios y no frenaron el contrabando. La diferencia es de fondo. Aquellas cuotas se fijaban por tipo de producto, con montos distintos para el tequila, el brandy o el coñac. La de ahora se aplica a una sola medida, el grado de alcohol, y es igual para todos.
La iniciativa asegura que la cerveza, el 94% del volumen consumido, apenas variaría de precio.
Con todo, el principio es correcto. El alcohol que daña es el mismo en una botella de 500 pesos y en una de 60, y ya es hora de que la ley lo reconozca.
Si el Congreso aprueba esta reforma, el tequila bien hecho dejará de pagar la multa de su propia calidad.