Tequila y los desafíos del IEPS
Con la inminente entrega y discusión del Paquete Económico y Presupuestal en el Congreso de la Unión, la política tributaria mexicana vuelve a situarse en el epicentro del debate público. Entre las definiciones hacendarias más críticas que deberán encarar los legisladores sobresale una deuda añeja con el campo y la identidad nacional: la modernización del Impuesto Especial sobre Producción y Servicios (IEPS) aplicable a las bebidas alcohólicas.
Lejos de ser una discusión meramente contable, el tratamiento del IEPS define la supervivencia, viabilidad y formalización de la cadena de valor agave-tequila, así como de los destilados tradicionales como el mezcal, la raicilla, el sotol y la bacanora. En el marco legislativo actual, organizaciones ciudadanas y colectivos de productores, encabezados por iniciativas como Moderniza IEPS, demandan que el Palacio Legislativo de San Lázaro dé el paso definitivo para corregir las asimetrías fiscales que castigan a la producción artesanal e inhiben el desarrollo de las regiones productoras.
¿Qué es el IEPS y cómo incide en la industria del agave y destilados?
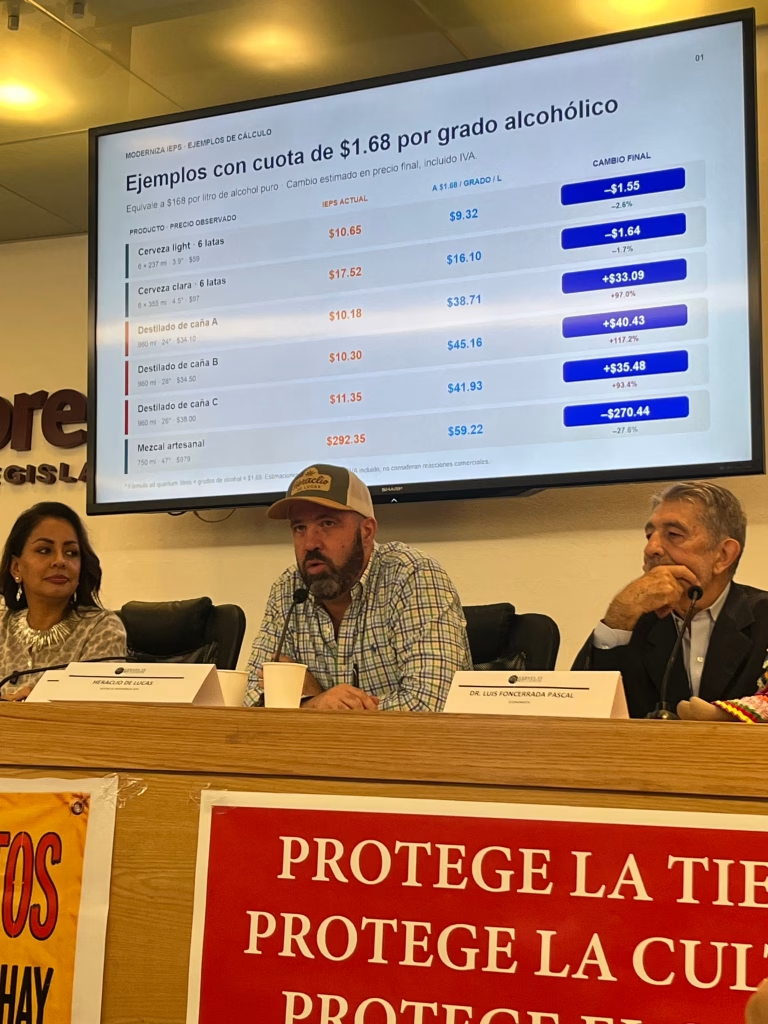
Foto: Cortesía: José Heraclio de Lucas González en Intervención en San Lázaro sobre Moderniza IEPS.
El IEPS es un gravamen indirecto creado con el propósito de desincentivar el consumo de bienes que conllevan externalidades negativas para la salud o el entorno (como tabaco, alimentos calóricos y alcohol), además de dotar de recursos a la hacienda pública. Sin embargo, en México este tributo se cobra bajo un modelo porcentual sobre el precio de venta (ad valorem). Cualquier bebida que supere los 20 grados de alcohol está sujeta a una tasa del 53% sobre su valor comercial antes de impuestos.
Esta fórmula impacta de manera negativa y desproporcionada a la industria del agave y los destilados artesanales: grava el trabajo, el tiempo y la calidad, en lugar del contenido etílico y el impacto sanitario.
Elaborar tequila de guarda, mezcal tradicional o raicilla requiere años de cultivo del agave, métodos de cocción lentos, destilación cuidada y mano de obra campesina. Todo ese valor agregado eleva el costo de producción y, por ende, el precio de salida al mercado. Al aplicar la tasa del 53% sobre ese precio, la carga fiscal se dispara. En contraste, las bebidas alcohólicas industriales masivas y de bajo costo pagan un impuesto monetario mínimo, a pesar de contener el mismo o mayor volumen de alcohol.
El sistema vigente castiga al productor que añade valor, emplea a familias campesinas y preserva la denominación de origen y la tradición, premiando involuntariamente a las opciones baratas de alta graduación. Como consecuencia, el IEPS actual se ha transformado en una barrera de entrada que empuja a cientos de pequeños destiladores a la informalidad.
El Paquete Presupuestal: momento clave en el Congreso
Durante la discusión presupuestaria en la Cámara de Diputados, la Secretaría de Hacienda y los grupos parlamentarios deberán definir si sostienen el esquema actual o transitan hacia un modelo basado en el contenido alcohólico (ad quantum), tal como plantea Moderniza IEPS.
José de Lucas, vocero de la iniciativa, subraya que la propuesta no pide privilegios ni sacrificios hacendarios:“No estamos pidiendo que el gobierno renuncie a ingresos para apoyar a las comunidades productoras; estamos planteando un esquema que busca recaudar más y distribuir la carga con otro criterio. Proponemos una cuota de $1.68 pesos por grado de alcohol y por litro de bebida”.
Frente a las reticencias de cabildeos industriales —particularmente del sector cervecero, temeroso de que una reforma contraiga la recaudación fiscal—, la propuesta técnica de Moderniza IEPS demuestra que una cuota calibrada a $1.68 pesos incrementaría los ingresos tributarios del Estado, erradicando al mismo tiempo la manipulación de precios declarados.
Asimismo, el proyecto contempla un blindaje para el eslabón más vulnerable: un crédito fiscal (estímulo) equivalente al 90% del IEPS para quienes elaboren hasta 10 mil litros de alcohol puro al año. Con esta medida se protege a las microempresas, palenques familiares y destilerías tradicionales frente a los gigantes transnacionales.
El Paquete Presupuestal no puede ignorar que la defensa del tequila y los destilados de agave no es sólo una bandera de orgullo cultural o exportación; es una herramienta de justicia distributiva. Como concluye De Lucas: “México no debe defender únicamente el nombre de sus bebidas tradicionales. Debe defender también la posibilidad de una vida digna para quienes las hacen”.
La mesa para la Comisión de Hacienda está puesta; corresponde a los legisladores transformar el debate técnico en una ley fiscal justa, equitativa y con sentido social.
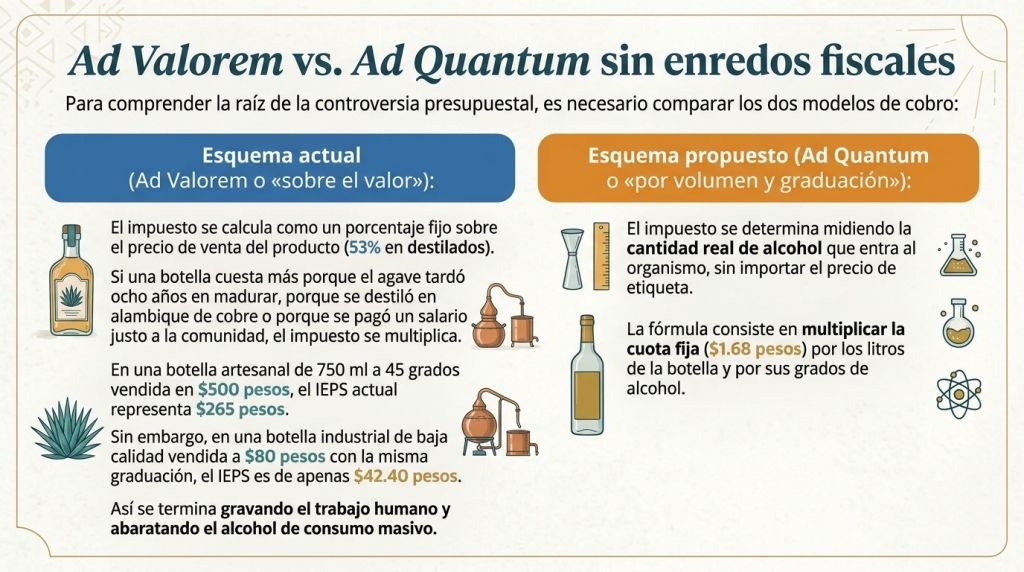
Bajo esta regla, ambas botellas de 750 ml y 45 grados pagan exactamente lo mismo de impuesto base: $56.70 pesos. La botella de alta producción y bajo precio contribuye en justa proporción al alcohol que introduce al mercado, mientras que la botella artesanal deja de ser penalizada por costar más. A esto se añade un estímulo fiscal del 90% para pequeños productores (hasta 10,000 litros de alcohol puro al año), permitiendo que los talleres campesinos compitan en igualdad de circunstancias en el mercado formal.