El Verdadero Valor del Agave: Por qué gravar el precio y no el alcohol amenaza el lujo y la tradición
El lujo auténtico nunca ha consistido en consumir en exceso, sino en elegir con criterio lo que honra el tiempo, la maestría y la tierra. Hoy, 8 de septiembre, el debate público en México vuelve su mirada al Paquete Económico 2027 y, con él, al análisis de un incremento tributario generalizado que pretende tratar por igual a los productos procesados, bebidas azucaradas y alcohólicas. Sin embargo, en el universo de los destilados finos, gravar simplemente el valor comercial bajo el esquema tradicional Ad Valorem no castiga al exceso alcohólico; castiga, paradójicamente, al arte y la excelencia.
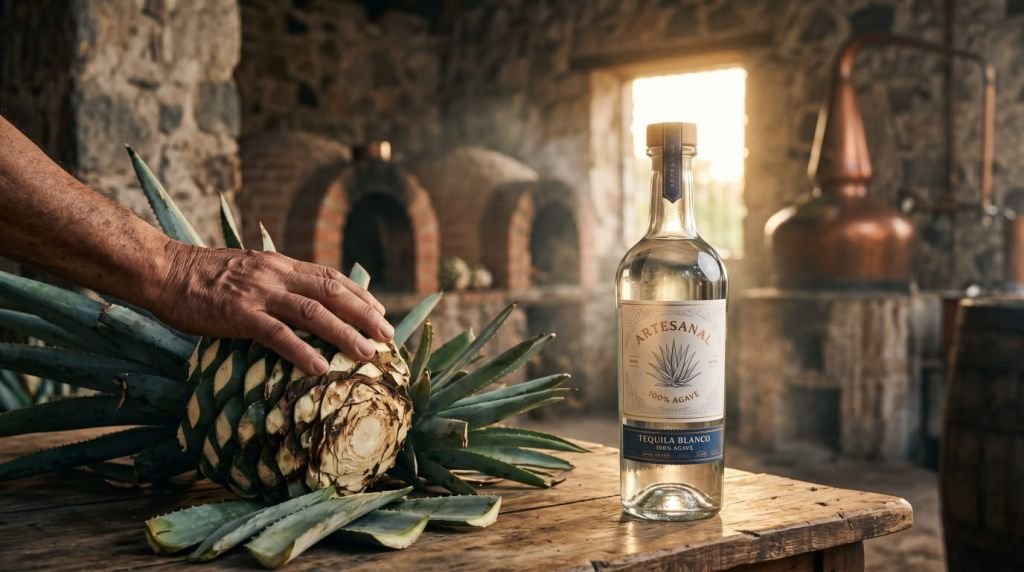
Cuando compramos una botella de tequila 100% de agave —sea un blanco puro de terruño o un refinado extra añejo madurado pacientemente en roble— más de la mitad del costo en anaquel ya corresponde al 53% de IEPS sumado al IVA. Gravar el costo de la botella significa penalizar los años de cuidado del campo agavero, el diseño artesanal del cristal y la destilación meticulosa. Un destilado industrial de bajísima calidad y precio irrisorio apenas aporta impuestos, mientras que una joya de nuestra tradición paga una carga desproporcionada por el simple hecho de estar bien hecha.
Por esta razón, la postura de la Cámara Nacional de la Industria Tequilera (CNIT), del Consejo Regulador del Tequila (CRT) y de los maestros mezcaleros no solo es acertada, sino urgente: transitar hacia un esquema Ad Quantum. Este modelo, recomendado internacionalmente por organismos como la OMS, grava el contenido real de alcohol puro (una cuota fija por grado alcohólico) y no el valor comercial de la botella. Es una distinción crucial: un trago estándar de tequila de alta gama puede contener exactamente el mismo alcohol que cualquier bebida genérica, pero hoy carga con una penalización fiscal absurdamente superior.
La resistencia de los gigantes de la cerveza industrial ante cualquier ajuste parejo es comprensible desde sus intereses de volumen masivo, pero la conversación de fondo debe ser la salud pública, la equidad y la protección de nuestro patrimonio cultural. El modelo Ad Quantum nivelaría la cancha. Evitaría que el mercado formal se estrangule ante el abismo de precios frente a bebidas de dudosa procedencia, un fenómeno que abre la puerta a la adulteración y pone en riesgo a consumidores y productores rurales por igual.
Desde la perspectiva del estilo de vida y la alta coctelería, gravar la calidad desincentiva la sofisticación. Nuestra cultura no necesita que el consumidor beba menos por más dinero; necesita que aprenda a beber mejor, celebrando la pausa, la cristalería adecuada y la riqueza aromática del agave. Si el Estado mexicano busca recaudar con sentido social y cuidar el bienestar colectivo, la vía no es castigar el valor agregado de nuestras denominaciones de origen, sino gravar el etanol que efectivamente se consume.
Respaldar la visión de la CNIT y del CRT en este paquete fiscal 2027 es defender la dignidad de una industria que representa a México en las barras más prestigiosas de Tokio, Londres y Nueva York. El tequila no es un producto genérico ni un commodity prescindible; es identidad, denominación de origen y orgullo líquido. Cuidar su viabilidad fiscal es asegurar que las futuras generaciones sigan encontrando en cada copa la expresión más pulcra de nuestra tierra.
Margarita – Criterio Tequilero