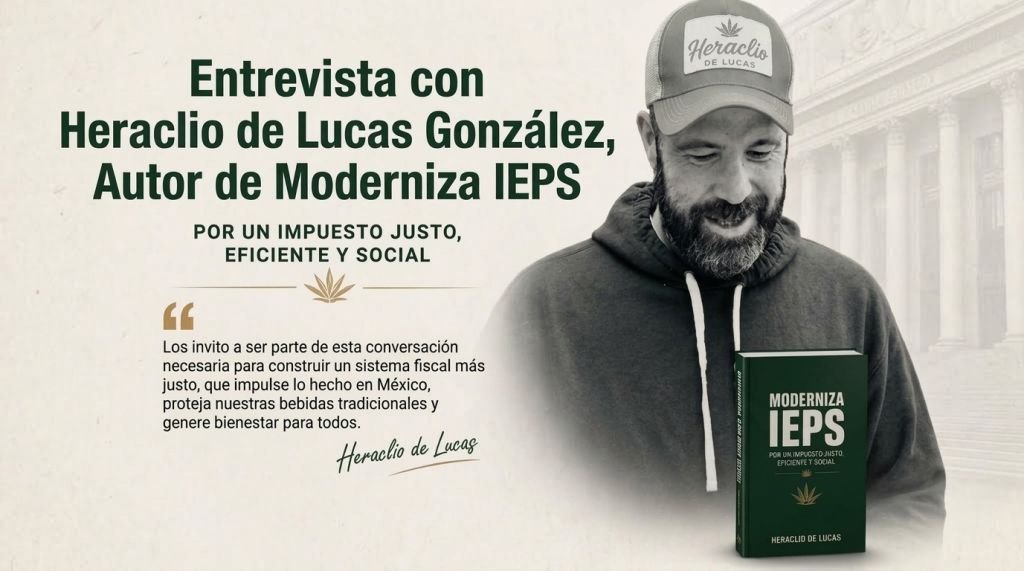
Entrevista con José Heraclio de Lucas González, Autor de Moderniza IEPS
IEPS, un desafío para el rescate fiscal de los destilados artesanales de México
- La iniciativa Moderniza IEPS propone cambiar el impuesto basado en el precio por una cuota según el contenido alcohólico, un esquema que busca aumentar la recaudación del Estado, frenar la informalidad y garantizar precios y condiciones de vida justas para las familias campesinas e indígenas productoras
Detrás de cada botella de tequila, mezcal, raicilla, sotol o bacanora no sólo hay denominaciones de origen reconocidas a nivel global: hay familias campesinas, procesos ancestrales, comunidades rurales completas y meses de trabajo artesanal. Sin embargo, la legislación fiscal vigente en México impone una barrera desproporcionada que castiga el esfuerzo humano y empuja a los pequeños productores a los márgenes de la economía formal.
El actual esquema del Impuesto Especial sobre Producción y Servicios (IEPS) grava las bebidas con más de 20 grados alcohólicos con una tasa fija del 53% calculada sobre el valor de venta (ad valorem). Esto significa que mientras más tiempo, cuidado y valor artesanal agregue un productor a su destilado, mayor es el castigo tributario en pesos, independientemente de que la botella contenga el mismo volumen de alcohol que un producto industrial barato.
Para corregir esta situación, la iniciativa Moderniza IEPS propone transitar hacia un esquema ad quantum, fijando una cuota uniforme de $1.68 pesos por grado de alcohol y por litro, complementada con un estímulo fiscal del 90% para micro y pequeños productores. En entrevista, José de Lucas, representante de la iniciativa, detalla los alcances económicos, recaudatorios y de justicia social de esta propuesta.
Pregunta: Para una persona que no está familiarizada con temas fiscales, ¿cómo le afecta el cobro actual del IEPS a una familia campesina o artesanal que produce mezcal, raicilla, sotol o bacanora?
José de Lucas: Para entender el problema, pensemos en una familia que produce en pequeña escala. El precio de su bebida refleja trabajo manual, tiempos prolongados de elaboración, una producción limitada y el esfuerzo necesario para conservar procesos tradicionales. Reconocer ese trabajo significa permitir que el productor cobre lo que necesita para sostener su actividad, no exigirle que trabaje cada vez más para recibir cada vez menos.
Sin embargo, el esquema actual calcula el impuesto sobre el valor de la operación. Las bebidas con una graduación superior a 20 grados están sujetas a una tasa del 53%, que no es sobre la utilidad neta, sino sobre el valor gravado de la venta. Por eso, cuando aumenta ese valor, también aumenta el impuesto, aunque la cantidad de alcohol contenida en la botella sea exactamente la misma. El sistema no distingue si una bebida cuesta más porque incorpora más trabajo o porque se le paga mejor a quien la elabora; ese valor adicional incrementa la base del impuesto. Nuestra propuesta es que el gravamen siga al alcohol contenido, no al valor del trabajo artesanal.
P: Actualmente el impuesto se cobra sobre el precio de venta (ad valorem), y ustedes proponen cobrarlo por contenido alcohólico (ad quantum). ¿Podría explicarnos con un ejemplo sencillo cómo cambiaría el costo de una botella artesanal frente a una bebida industrial de bajo precio?
JL: Imaginemos dos botellas de 750 mililitros a 45 grados, vendidas en la misma etapa comercial: una artesanal de $500 pesos y una industrial de bajo precio de $80 pesos, ambas antes de impuestos.
Con la tasa actual del 53%, causarían $265 pesos y $42.40 pesos de IEPS, respectivamente. Con la cuota propuesta de $1.68 pesos por grado y por litro, ambas causarían exactamente $56.70 pesos (0.750 litros multiplicados por 45 grados y por 1.68).
No estamos proponiendo una reducción generalizada para todas las bebidas; algunas pagarían menos y otras pagarían más. Lo que cambia es el criterio: una bebida no debe tener un impuesto menor por unidad de alcohol simplemente por venderse a un precio más bajo.
P: Plantean una cuota de 1.68 pesos por grado de alcohol y por litro, además de un estímulo fiscal para quienes produzcan hasta 10 mil litros de alcohol puro al año. ¿Cómo se llegó a estas cifras y qué perfil de productor busca proteger este estímulo?
JL: La cuota de $1.68 pesos se plantea expresamente para aumentar la recaudación del IEPS del Gobierno Federal, no sólo para mantenerla. No estamos pidiendo que el Estado renuncie a ingresos para apoyar al campo; planteamos recaudar más y distribuir la carga con otro criterio.
Junto con la cuota general, proponemos un estímulo para los pequeños productores: un crédito fiscal equivalente al 90% del IEPS calculado bajo el nuevo esquema, dentro del límite de hasta 10 mil litros de alcohol puro al año. Medir el alcohol puro permite comparar producciones con distintas graduaciones (10 mil litros de alcohol puro equivalen, por ejemplo, a 20 mil litros de una bebida a 50 grados). Este mecanismo abre una oportunidad real para quienes no operan con volúmenes de gran industria y está blindado para que las grandes corporaciones no fragmenten artificialmente sus operaciones para obtener el beneficio.
P: Ha mencionado que el impuesto actual orilla a muchos productores a mantenerse fuera de la legalidad. ¿De qué manera la reforma facilitaría su formalización y qué beneficios inmediatos traería para sus comunidades?
JL: Formalizar no debe consistir únicamente en inscribir a alguien en un padrón para exigirle declaraciones; debe significar acompañarlo para que pueda cumplir, documentar sus operaciones y construir relaciones comerciales estables.
Al vincular el cálculo al volumen y graduación, se reducen los espacios de manipulación del valor declarado y se facilita el cumplimiento. La reforma no resolverá por sí sola toda la informalidad, pero abre una posibilidad económica real de operar legalmente, distinguiendo con claridad a una familia productora que requiere acompañamiento de quienes deliberadamente adulteran bebidas o evaden al fisco.
P: Desde la perspectiva del consumidor final, ¿esta modificación representaría precios más justos, mayor variedad de destilados artesanales en el mercado o mejores garantías de calidad?
JL: Buscamos que exista una oferta formal más diversa y que los pequeños productores participen en ella. Sin embargo, no prometemos que todas las botellas bajen de precio de manera automática, pues el precio al consumidor depende de las decisiones de productores, distribuidores y comercios. Nuestro objetivo social es que el beneficio fiscal permita remunerar mejor el trabajo artesanal y sostener los proyectos familiares.
En calidad y salud, el cambio fiscal no sustituye las normas sanitarias. Exigimos trazabilidad: saber quién produce, dónde lo hace y qué contiene la botella. La defensa de los destilados tradicionales es plenamente compatible con la prevención, la protección a menores y el consumo responsable.
P: Esta iniciativa ha transitado por distintas legislaturas sin concretarse. ¿Cuáles han sido los principales frenos o resistencias en el Congreso para que la reforma no se haya aprobado hasta ahora?
JL: El principal argumento en contra —proveniente de sectores de la cerveza industrial— ha sido que el cambio provocaría una caída en la recaudación. Frente a esa objeción, sostenemos una cuota técnica orientada a incrementar los ingresos públicos y hemos pedido revisar los números con Hacienda en una mesa abierta.
No se trata de confrontar categorías —cerveza, vino o destilados—, sino de aplicar un principio común y equitativo al mercado. El reto en el Congreso es que el diálogo se traduzca en una ruta legislativa definitiva donde las familias productoras tengan asiento en la mesa y no queden subordinadas a intereses corporativos con mayor peso de cabildeo.
P: Más allá de la recaudación hacendaria, ¿por qué es urgente que el Estado mexicano reconozca y proteja el valor cultural y económico de estas bebidas tradicionales a través de su política fiscal?
JL: Defender una tradición no puede limitarse a presumir el nombre de nuestras bebidas en ferias o en el extranjero mientras se ignora la subsistencia de quienes las producen.
Esta reforma tiene un sentido profundamente humano: reconoce el papel protagónico de las maestras y mujeres productoras; ofrece a las nuevas generaciones una opción de vida digna en sus comunidades para no conservar la pobreza en nombre de la tradición; y fomenta el cuidado del campo y los recursos naturales al frenar la sobreexplotación a cualquier costo. No debemos elegir entre finanzas sanas y justicia campesina; la política fiscal debe integrar ambas.